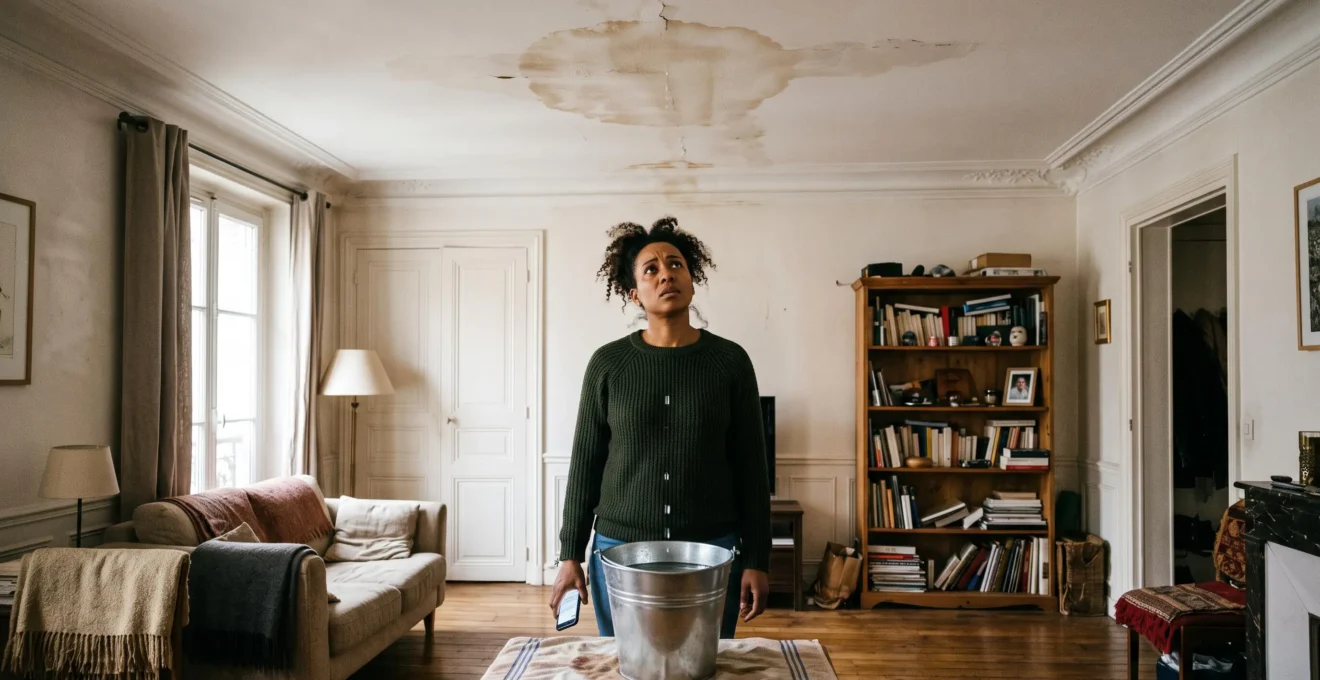
Une fuite d’eau dans votre appartement endommage le plafond du voisin. Un robinet défectueux provoque des infiltrations dans plusieurs logements. Une installation mal entretenue détériore une partie commune. Dans ces situations, votre responsabilité civile peut être recherchée, même lorsque le dommage n’était pas intentionnel.
La responsabilité civile des occupants vise à réparer certains préjudices causés à autrui. Lorsqu’elle est couverte par une assurance habitation, l’assureur peut prendre en charge l’indemnisation dans les limites du contrat. Mais être juridiquement responsable et bénéficier d’une garantie d’assurance sont deux questions différentes.
L’origine du dommage, votre statut de locataire ou de propriétaire, les personnes vivant dans le logement et les exclusions contractuelles déterminent les conséquences financières possibles. Un sinistre peut ainsi donner lieu à plusieurs interventions d’assureurs sans que l’occupant soit automatiquement responsable.
Les règles juridiques détaillées ci-dessous concernent principalement la France. Dans les autres pays francophones, les principes, obligations d’assurance et procédures d’indemnisation doivent être vérifiés selon le droit local.
Responsabilité civile des occupants : les points essentiels
- Une fuite, une négligence ou un équipement sous votre garde peut engager votre responsabilité si les conditions juridiques sont réunies et qu’un tiers subit un dommage.
- La garantie responsabilité civile ne rembourse pas automatiquement vos propres biens : elle concerne les préjudices causés à autrui dans les limites prévues au contrat.
- Après un sinistre, il faut limiter les dégâts, conserver les preuves, prévenir les personnes concernées et déclarer rapidement l’événement à son assureur.
- Pourquoi une simple fuite d’eau peut-elle engager votre responsabilité envers un voisin ?
- Comment documenter un sinistre lorsqu’un voisin affirme avoir subi des dégâts ?
- Occupant, propriétaire ou copropriété : qui peut être concerné après un dégât des eaux ?
- Quels dommages causés par un occupant peuvent poser problème avec une couverture trop limitée ?
- Quand revoir votre responsabilité civile après l’arrivée d’un nouvel occupant ?
- Comment repérer les exclusions importantes dans un contrat d’assurance habitation ?
- Comment relire un bail rapidement sans oublier les points essentiels ?
- Que faut-il vérifier le jour de la remise des clés avant de prendre possession d’un logement ?
Pourquoi une simple fuite d’eau peut-elle engager votre responsabilité envers un voisin ?
Une fuite d’eau peut engager votre responsabilité civile lorsque l’eau provenant de votre logement cause un dommage chez un voisin et que les conditions légales de responsabilité sont réunies. Une négligence d’entretien, une imprudence ou le rôle d’un équipement placé sous votre garde peuvent être en cause. Toutefois, l’origine de la fuite ne suffit pas toujours à établir votre responsabilité.
En droit français, l’article 1240 du Code civil pose le principe de réparation du dommage causé à autrui par une faute. L’article 1241 concerne notamment la négligence et l’imprudence. Ces dispositions permettent d’apprécier la responsabilité d’un occupant qui aurait laissé se dégrader une installation dont l’entretien lui incombait.
Le principe juridique est consultable dans l’article 1240 du Code civil sur Légifrance.
Imaginez, à titre hypothétique, qu’un flexible de machine à laver présente depuis plusieurs jours des signes évidents de détérioration. L’occupant ne prend aucune mesure, puis une rupture provoque des infiltrations chez le voisin du dessous. Cette absence de réaction pourrait être examinée pour déterminer l’existence d’une faute et son lien avec les dommages.
La responsabilité peut aussi être recherchée sur un autre fondement. L’article 1242 du Code civil concerne notamment les choses dont une personne a la garde. Selon les circonstances, une faute personnelle active n’est donc pas toujours indispensable pour qu’une responsabilité soit retenue.
En copropriété, la propagation de l’eau peut multiplier les conséquences : plafond du logement inférieur, revêtements muraux, plancher intermédiaire ou installations communes. Plusieurs victimes peuvent présenter des demandes distinctes. La recherche de l’origine du sinistre reste essentielle pour déterminer les responsabilités.
Enfin, il faut distinguer les dégâts subis dans votre propre logement de ceux causés aux voisins. Les premiers relèvent éventuellement de votre garantie dégâts des eaux ; les seconds peuvent mobiliser une garantie de responsabilité civile adaptée.
Lorsqu’un voisin signale des dommages, la première priorité est de préserver les éléments qui permettront d’établir ce qui s’est réellement produit.
Comment documenter un sinistre lorsqu’un voisin affirme avoir subi des dégâts ?
Lorsqu’un voisin déclare avoir subi des dégâts, rassemblez immédiatement des éléments factuels sans reconnaître une responsabilité encore incertaine. Photographiez les zones touchées, recherchez l’origine de la fuite, conservez les échanges et prévenez votre assureur. Le constat amiable dégât des eaux peut faciliter les démarches, mais il doit décrire fidèlement les faits connus.
Commencez par sécuriser les lieux et interrompre l’écoulement lorsque cela est possible sans danger. Si la fuite est importante ou présente un risque électrique, prenez les précautions nécessaires et faites intervenir un professionnel compétent.
Documentez ensuite l’état des lieux avant les réparations de remise en état :
- Photographies datées des murs, plafonds, sols et équipements concernés.
- Description des pièces touchées et des dommages visibles.
- Chronologie de la découverte de la fuite et des mesures prises.
- Factures d’intervention, devis et justificatifs de réparation.
- Messages ou courriels échangés avec le voisin, le bailleur ou le syndic.
Ces éléments permettent de reconstituer les faits, sans garantir à eux seuls une conclusion sur l’origine ou l’étendue des dommages.
Le constat amiable dégât des eaux recueille notamment l’identité des personnes concernées, les circonstances et les locaux touchés. Il peut être rempli avec le voisin puis transmis aux assureurs respectifs. Avant de signer, vérifiez les informations et signalez expressément une origine encore inconnue plutôt que de désigner arbitrairement un responsable.
En France, les indications de France Assureurs sur le règlement d’un dégât des eaux rappellent notamment le délai de déclaration de cinq jours ouvrés, les mesures destinées à limiter les dommages et l’intérêt de conserver les justificatifs.
L’assureur peut décider d’une expertise. Si les montants revendiqués paraissent discutables, demandez des justificatifs détaillés et faites connaître vos observations avant d’accepter une évaluation. Une expertise contradictoire peut être envisagée selon les circonstances.
Dans certains immeubles assurés en France, la convention IRSI organise les interventions entre assureurs pour les sinistres qui entrent dans son champ. Elle peut notamment déterminer un assureur gestionnaire et organiser les recours. Elle ne remplace toutefois ni les règles légales de responsabilité ni les garanties du contrat.
Dans d’autres situations, l’assureur de la victime peut intervenir selon ses garanties puis, le cas échéant, exercer un recours contre un responsable ou son assureur.
Les cinq documents à préparer après un dégât des eaux
- Photographier les dommages et réunir les clichés dans un dossier daté.
- Rédiger une chronologie des faits avec les heures connues et les premières mesures prises.
- Compléter le constat amiable en indiquant les points établis et les incertitudes, puis en conserver une copie.
- Transmettre la déclaration à l’assureur et conserver son accusé de réception ou la référence du dossier.
- Regrouper factures, devis et échanges dans un dossier de justificatifs accessible en cas d’expertise.
Lorsque l’origine de la fuite est identifiée, il reste à déterminer si elle relève de l’occupant, du bailleur ou de la copropriété.
Occupant, propriétaire ou copropriété : qui peut être concerné après un dégât des eaux ?
Après un dégât des eaux, la responsabilité peut concerner l’occupant, le propriétaire bailleur ou le syndicat des copropriétaires, selon l’origine du sinistre et les obligations de chacun. Une fuite provenant d’un équipement privatif ne s’analyse pas comme une infiltration issue d’une canalisation commune. Le syndic intervient dans la gestion de la copropriété sans devenir automatiquement responsable du dommage.
Le premier réflexe consiste à localiser l’installation à l’origine du problème, puis à déterminer qui devait l’utiliser, l’entretenir ou la réparer.
| Situation constatée | Personne potentiellement concernée | Point à vérifier |
|---|---|---|
| Débordement d’un équipement utilisé par l’occupant | Occupant | Circonstances, utilisation et entretien |
| Défaillance liée à une réparation relevant du bailleur | Propriétaire bailleur | Vétusté, obligations de réparation et signalements |
| Fuite provenant d’une canalisation commune | Syndicat des copropriétaires, selon les circonstances | Qualification de la canalisation et origine technique |
| Infiltration provenant de la toiture commune | Syndicat des copropriétaires, selon les circonstances | Origine de l’infiltration et entretien des parties communes |
| Fuite provenant d’un équipement privatif d’un copropriétaire | Propriétaire ou occupant concerné | Garde de l’équipement et obligations respectives |
Ces situations ne constituent pas des présomptions automatiques de responsabilité. Une même installation peut soulever plusieurs questions : propriété, garde, défaut d’entretien, vétusté ou intervention d’un professionnel.
Dans une location, le locataire assume certaines obligations relatives à l’utilisation et à l’entretien courant du logement. Le bailleur conserve notamment la charge des réparations qui lui incombent légalement. La fiche Service-Public sur la responsabilité en cas de dégradations dans un logement loué explique les différences entre négligence, usure naturelle et réparations relevant du propriétaire.
Le propriétaire non occupant doit également examiner sa propre exposition. Sa responsabilité civile vie privée ne remplace pas automatiquement l’assurance habitation du locataire. Une assurance propriétaire non occupant peut être pertinente pour certains dommages relevant de sa responsabilité, selon les garanties souscrites.
Le bailleur a donc intérêt à vérifier l’attestation d’assurance du locataire lorsque celle-ci est légalement exigible, mais cette attestation ne constitue pas une garantie universelle contre tous les sinistres.
Enfin, le responsable du dommage n’est pas nécessairement celui dont l’assureur indemnise initialement la victime. La gestion assurantielle et l’imputation juridique sont deux opérations distinctes.
Une fois le responsable potentiel identifié, il faut encore savoir jusqu’où son assurance peut supporter les conséquences financières du sinistre.
Quels dommages causés par un occupant peuvent poser problème avec une couverture trop limitée ?
Une couverture de responsabilité civile insuffisante peut laisser des frais importants à la charge de l’occupant lorsque plusieurs logements, des biens de valeur ou des parties communes sont endommagés. Les difficultés peuvent provenir d’un plafond d’indemnisation, d’une franchise, d’une exclusion ou d’une garantie absente. Le fait de posséder une assurance habitation ne signifie donc pas que tous les dommages causés aux tiers seront indemnisés.
Prenons un scénario hypothétique : une fuite issue d’un appartement atteint deux logements inférieurs, détériore leurs revêtements et endommage un local commun. Si la responsabilité de l’occupant est retenue, les demandes peuvent concerner plusieurs victimes et différentes catégories de biens.
Le montant effectivement pris en charge dépendra des garanties applicables, des évaluations des dommages et des limites du contrat.
Les principaux points à vérifier sont les suivants :
- Les plafonds d’indemnisation : ils déterminent les montants maximaux pris en charge dans les conditions prévues.
- Les franchises : elles correspondent à la part du dommage restant éventuellement supportée par l’assuré.
- Le recours des voisins et des tiers : cette garantie peut couvrir certaines conséquences de dommages causés à d’autres personnes, selon sa définition contractuelle.
- La défense et le recours : ces garanties peuvent prévoir une assistance ou la prise en charge de certains frais lorsqu’un litige survient.
- Les exclusions : elles précisent les situations et activités qui échappent à la couverture.
Il convient notamment de vérifier si le recours des voisins et des tiers est inclus dans la formule, plutôt que de supposer qu’il s’agit toujours d’une option ou d’une garantie systématiquement acquise.
Des situations particulières appellent une lecture attentive : sous-location, colocation, activité professionnelle à domicile ou télétravail impliquant du matériel appartenant à un employeur ou à des clients.
Le télétravail ordinaire n’entraîne pas nécessairement une exclusion. En revanche, certaines activités professionnelles ou certains biens peuvent relever d’autres garanties. Une déclaration à l’assureur permet de clarifier leur traitement.
En cas de vol avec effraction, les biens volés ou les dommages liés à l’effraction relèvent de garanties spécifiques, et non automatiquement de la responsabilité civile. Si l’occupant ou un proche participe intentionnellement à un vol, des exclusions et règles particulières peuvent s’appliquer.
Lorsque la responsabilité d’une personne est établie et que l’assurance ne couvre pas l’intégralité de la réparation due, la part non garantie peut rester à sa charge personnelle. La victime peut, selon les règles applicables, rechercher directement l’indemnisation auprès du responsable.
Cette vérification devient particulièrement importante lorsque la composition du foyer ou l’utilisation du logement change.
Quand revoir votre responsabilité civile après l’arrivée d’un nouvel occupant ?
Il est prudent de revoir votre responsabilité civile dès qu’une nouvelle personne s’installe durablement dans le logement ou que votre situation familiale change. Conjoint, enfant majeur, colocataire ou proche hébergé ne bénéficient pas nécessairement tous de la même couverture. La réponse dépend de la définition des assurés dans le contrat, de leur situation et des déclarations effectuées auprès de l’assureur.
Une naissance, un PACS, l’arrivée d’un enfant majeur, une séparation avec garde alternée, une nouvelle colocation ou l’accueil durable d’une personne dépendante peuvent modifier la composition du foyer assuré.
Certains contrats incluent le conjoint ou les enfants vivant au foyer, parfois sous conditions d’âge, de résidence ou de rattachement. D’autres exigent que les occupants soient expressément désignés.
Il ne faut donc pas considérer qu’une personne est automatiquement couverte parce qu’elle figure sur la déclaration fiscale du foyer ou qu’elle réside habituellement dans le logement. Seule la définition contractuelle des personnes assurées permet de vérifier l’étendue de la garantie.
Le changement de statut d’occupation mérite également une attention particulière. Un locataire qui devient propriétaire, une personne qui déménage ou un occupant qui commence à sous-louer son logement doit vérifier les conséquences de cette modification sur son assurance.
Dans la pratique, une demande écrite à l’assureur peut porter sur trois éléments précis : l’identité des personnes couvertes, les activités et situations garanties, et la nécessité éventuelle de modifier les conditions particulières.
Un avenant ou une nouvelle attestation, lorsqu’ils sont nécessaires, permettent de disposer d’une trace claire de la situation assurée.
Le renouvellement du bail ou un bilan annuel des documents du foyer constitue une occasion de vérifier ces informations. Cette démarche est aussi utile lors d’un changement d’adresse ou de propriétaire.
Cette mise à jour doit s’accompagner d’une lecture des exclusions, car l’identification d’un assuré ne garantit pas la prise en charge de toutes ses activités.
Comment repérer les exclusions importantes dans un contrat d’assurance habitation ?
Pour repérer les exclusions importantes, commencez par vos conditions particulières, puis consultez les exclusions et définitions des conditions générales. Vérifiez quels occupants, biens, locaux et activités sont assurés. Confrontez ensuite les clauses à des sinistres réalistes pour votre logement. En cas d’ambiguïté, demandez une réponse écrite à l’assureur avant qu’un dommage ne survienne.
Les conditions particulières précisent notamment la situation déclarée, les garanties souscrites et les paramètres propres au logement. Les conditions générales décrivent les mécanismes de couverture, leurs conditions et leurs limites.
Les avenants éventuels doivent également être examinés : ils peuvent modifier le périmètre de l’assurance. L’opposabilité d’une exclusion dépend des règles juridiques applicables, de sa rédaction et des conditions dans lesquelles les documents contractuels ont été portés à la connaissance et acceptés par l’assuré.
Dans le cadre français, une clause d’exclusion doit notamment respecter les exigences légales applicables. Une mention figurant dans un contrat ne suffit pas, à elle seule, à trancher toute contestation.
Plusieurs catégories méritent une attention particulière :
- Les dommages intentionnellement causés.
- Les dommages liés à certains défauts d’entretien, dans les conditions expressément prévues.
- Les caves, garages, jardins ou dépendances dont la couverture n’est pas acquise.
- Les biens professionnels et les activités exercées au domicile.
- Les équipements particuliers, les personnes non déclarées ou les usages non conformes à la situation assurée.
Attention : un manque de surveillance ou d’entretien ne constitue pas nécessairement une exclusion générale valable dans tous les contrats. Il faut distinguer ce qui relève d’une exclusion contractuelle, d’une condition de garantie ou d’une question de responsabilité.
Pour tester concrètement la couverture, partez de votre logement. Une machine à laver installée à l’étage, une baignoire au-dessus d’un autre appartement ou une sous-location envisagée constituent autant de scénarios à soumettre à l’assureur.
Demandez, par exemple, si les dégâts causés au voisin par une fuite provenant de votre machine à laver seraient couverts et quelles limites pourraient s’appliquer. Une confirmation écrite est préférable à une réponse orale imprécise.
En cas de refus d’indemnisation, demandez à l’assureur d’identifier la clause invoquée et d’expliquer son application au sinistre. Une contestation écrite peut ensuite être adressée au service réclamations, avant de recourir, lorsque les conditions sont réunies, au médiateur compétent ou aux voies judiciaires.
Cette vérification doit être rapprochée des obligations prévues dans le bail, notamment pour les locataires.
Comment relire un bail rapidement sans oublier les points essentiels ?
Pour relire un bail sous l’angle de la responsabilité civile, concentrez-vous sur les obligations d’entretien, la répartition des réparations, l’assurance exigée et les conditions de sous-location. Vérifiez également les annexes et l’état des lieux. Une lecture ciblée permet de repérer les clauses à clarifier avant qu’une fuite ou une dégradation ne provoque un désaccord.
En dix minutes, une première vérification peut porter sur cinq groupes de clauses : entretien courant, réparations incombant au bailleur, assurance, restitution du logement et occupation par des tiers.
Examinez notamment la manière dont sont répartis les travaux sur la robinetterie, les joints, les équipements et les installations techniques. Le bail ne peut toutefois pas modifier librement les obligations imposées par les dispositions impératives du droit applicable.
En France, certaines clauses d’un bail d’habitation soumis à la législation protectrice des locataires peuvent être interdites ou réputées non écrites. Une disposition qui imposerait un assureur déterminé au locataire, transférerait indistinctement au locataire les grosses réparations du bailleur ou supprimerait toutes les obligations de ce dernier doit être examinée au regard des règles applicables.
La présence d’une clause dans le bail ne signifie pas automatiquement qu’elle est juridiquement valable.
Le bail peut également préciser les conditions d’une sous-location ou rappeler l’obligation de produire une attestation d’assurance. Ces dispositions doivent être comparées aux exigences légales et au contrat d’assurance effectivement souscrit.
Imaginez qu’une fuite apparaisse peu après la signature du bail. Si le locataire avait signalé par écrit une robinetterie défectueuse et que le bailleur avait promis une intervention, ces échanges pourraient contribuer à établir la chronologie des faits. Ils ne suffiraient cependant pas, à eux seuls, à déterminer toutes les responsabilités.
Conservez donc une copie signée du bail, de ses annexes, de l’état des lieux et des échanges concernant les travaux annoncés ou les anomalies constatées.
En cas de sinistre, ces documents aideront à distinguer les défauts antérieurs, les obligations de maintenance et les dommages apparus pendant l’occupation.
Le contrôle ne s’arrête pas à la lecture du contrat : le jour de la remise des clés offre une occasion essentielle de constater l’état réel du logement.
À retenir avant de prendre possession du logement
- Un état des lieux précis peut aider à distinguer les défauts antérieurs des dégradations survenues pendant l’occupation.
- La vérification des installations d’eau permet de signaler rapidement les anomalies susceptibles de provoquer des dommages chez des tiers.
- Les photos datées, les remarques écrites et les documents conservés constituent un dossier utile en cas de contestation ultérieure.
Que faut-il vérifier le jour de la remise des clés avant de prendre possession d’un logement ?
Le jour de la remise des clés, examinez les points d’eau, les équipements sanitaires et les traces éventuelles d’humidité avant de signer l’état des lieux. Faites inscrire les anomalies constatées et prenez des photographies datées. Ces éléments pourront aider à établir qu’un défaut existait avant votre installation si un sinistre survient peu après.
Commencez par tester les robinets et observer les raccords accessibles. Ouvrez les placards sous les éviers et lavabos afin de vérifier l’absence d’écoulement visible au niveau des siphons et des tuyaux.
Examinez les joints autour des douches, baignoires et lavabos. Une fissure, un joint décollé ou une trace sombre persistante mérite d’être signalé. Vérifiez également les plafonds et les murs proches des pièces d’eau.
Lorsque le logement comporte une machine à laver ou un lave-vaisselle, regardez les arrivées et évacuations d’eau accessibles, sans démonter d’installation ni intervenir sur un équipement dangereux.
Ces vérifications ne remplacent pas une inspection professionnelle. Certaines fuites restent invisibles et peuvent nécessiter une recherche technique spécifique.
L’état des lieux doit décrire les défauts observés avec suffisamment de précision. Une mention vague comme « état moyen » sera moins utile qu’une description localisée : « trace d’humidité visible sous le meuble évier, à proximité du raccord d’évacuation ».
Les photographies prises le même jour complètent utilement ce document. Elles peuvent contribuer à la preuve d’un état antérieur, mais leur valeur dépendra des circonstances et pourra être discutée en cas de litige.
Vérifiez également les documents légalement exigibles et ceux disponibles selon le type de logement : dossier de diagnostic technique, notices d’équipements, informations nécessaires à leur utilisation et coordonnées utiles pour signaler une urgence.
Dans une copropriété, disposer des coordonnées du syndic facilite les signalements concernant les parties communes. Le procès-verbal de la dernière assemblée générale peut contenir des informations utiles sur des travaux votés, s’il est accessible, mais sa transmission au locataire n’est pas systématiquement obligatoire.
L’attestation d’assurance d’un précédent occupant n’est pas un document généralement nécessaire pour votre propre couverture. Vérifiez plutôt la date d’effet de votre assurance et demandez, si nécessaire, une attestation correspondant à votre occupation.
Si un défaut susceptible de provoquer une fuite est découvert, signalez-le par écrit au bailleur ou à son représentant et conservez la trace de votre demande d’intervention.
Le réflexe le plus utile consiste à conserver ensemble l’état des lieux, les photos, les échanges avec le bailleur et votre attestation d’assurance. Ce dossier initial pourra faciliter la compréhension d’un sinistre futur et les démarches auprès des personnes concernées.
La responsabilité civile intervient-elle si le voisin n’a pas d’assurance habitation ?
L’absence d’assurance du voisin ne supprime pas nécessairement son droit à réparation. Si votre responsabilité est juridiquement établie, votre propre garantie peut intervenir dans les limites du contrat. Les démarches peuvent toutefois être différentes lorsque la victime ne dispose pas d’un assureur susceptible de gérer ou de préfinancer son indemnisation.
Faut-il reconnaître sa responsabilité pour remplir un constat amiable dégât des eaux ?
Non. Le constat amiable sert principalement à décrire les circonstances, les personnes concernées et les dommages observés. Il ne faut pas attribuer une origine ou reconnaître une responsabilité lorsque celle-ci n’est pas établie. En cas d’incertitude, indiquez les faits connus et demandez à l’assureur comment compléter le document.
Une assurance couvrant les risques locatifs suffit-elle à indemniser tous les voisins ?
Pas nécessairement. Les risques locatifs concernent principalement certains dommages causés au logement loué et relevant de la responsabilité du locataire envers le bailleur. La protection contre les dommages causés aux voisins et aux tiers doit être vérifiée séparément, notamment au regard des garanties incluses, des plafonds et des exclusions.
Que faire si l’origine du dégât des eaux reste inconnue ?
Il faut limiter les dommages, prévenir les personnes concernées, déclarer le sinistre et signaler expressément que son origine n’est pas encore déterminée. L’assureur, le bailleur ou le syndic pourra orienter les démarches de recherche de fuite selon la situation. Il est préférable de ne pas désigner un responsable sans éléments suffisants.
La responsabilité civile des occupants couvre-t-elle les dommages causés par un invité ?
La réponse dépend de la personne juridiquement responsable et des garanties souscrites. Un invité peut être personnellement responsable d’un dommage, tandis que certaines situations peuvent également engager la responsabilité de l’occupant. Il convient de vérifier les circonstances, les personnes désignées comme assurées et les dispositions contractuelles applicables.