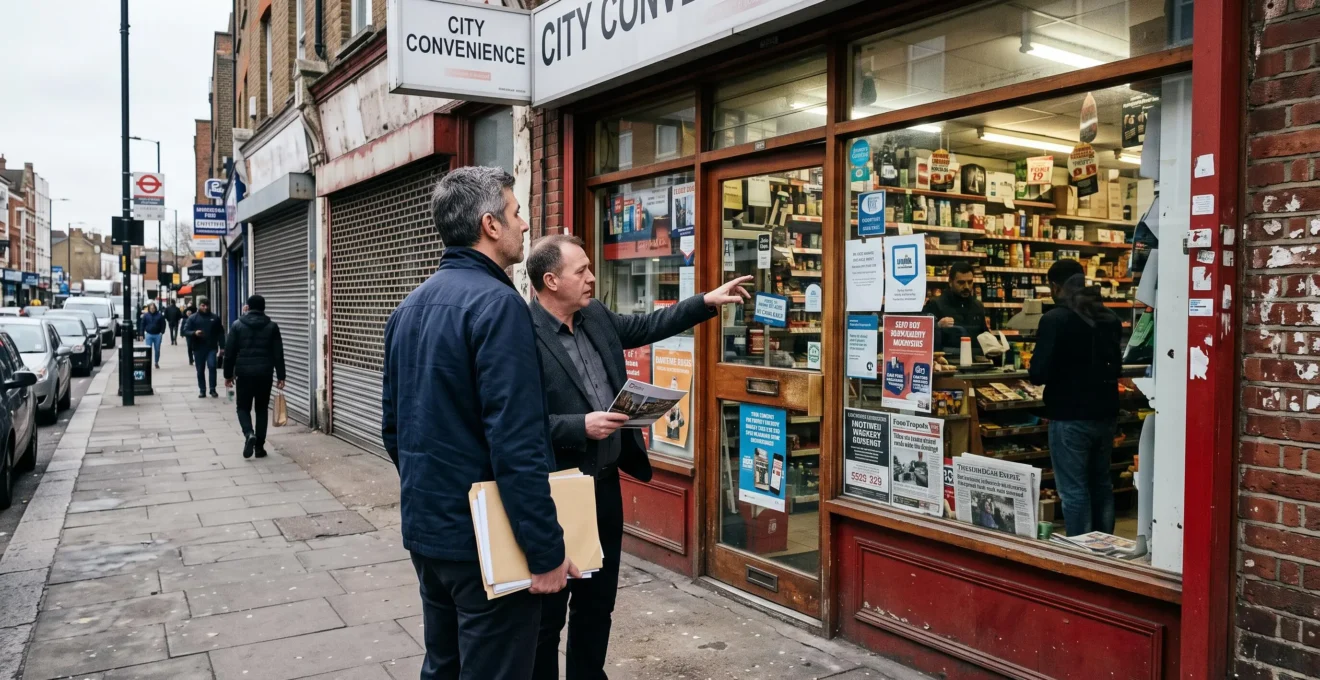
Acheter des murs commerciaux déjà occupés permet de percevoir des loyers dès l’acquisition, mais cette visibilité financière ne suffit pas à sécuriser l’investissement. La valeur du local dépend simultanément de sa situation géographique, de la capacité du locataire à payer durablement et des obligations prévues dans le bail commercial.
Un commerce installé depuis plusieurs années peut présenter un risque élevé si son activité décline, si son loyer dépasse les valeurs de marché ou si des travaux importants restent à la charge du propriétaire. À l’inverse, un local moins rentable en apparence peut offrir une meilleure sécurité patrimoniale lorsqu’il bénéficie d’un emplacement recherché et d’une demande locative diversifiée.
Pour analyser correctement un investissement en murs commerciaux, il faut donc examiner le revenu réellement disponible, la stabilité du preneur, les échéances contractuelles et la possibilité de relouer le bien dans des conditions acceptables. Les règles juridiques citées ci-dessous concernent principalement la France ; elles doivent être adaptées pour un investissement situé dans un autre pays francophone.
Les trois vérifications décisives avant d’acheter des murs commerciaux
- Examiner la solvabilité du locataire et les garanties prévues au bail : le loyer contractuel ne constitue pas un revenu certain.
- Calculer la rentabilité nette après charges, travaux et fiscalité, puis comparer le loyer actuel à celui du marché.
- Tester la possibilité de relouer le local après un départ, en évaluant l’emplacement, la configuration et la demande des futurs preneurs.
- Pourquoi des murs commerciaux loués peuvent-ils perdre de la valeur si le locataire devient fragile ?
- Comment analyser le loyer et les charges avant d’acheter des murs commerciaux ?
- Murs commerciaux libres ou occupés : lesquels conviennent à un investisseur prudent ?
- Quels locaux commerciaux deviennent difficiles à relouer après le départ du locataire ?
- Quand anticiper la fin d’un bail pour protéger la valeur de vos murs commerciaux ?
- Comment étudier la demande autour d’un local commercial avant d’investir ?
- Petit emplacement premium ou grande surface secondaire : lequel justifie le prix le plus élevé ?
- Comment choisir un bien d’immobilier d’entreprise adapté à l’évolution future de votre activité ?
Pourquoi des murs commerciaux loués peuvent-ils perdre de la valeur si le locataire devient fragile ?
Des murs commerciaux occupés peuvent perdre de la valeur lorsque la santé financière du locataire se dégrade, même si les loyers sont encore versés. Un acquéreur évalue non seulement les revenus actuels, mais aussi leur probabilité de maintien. Le risque d’impayé, de départ ou de renégociation du loyer peut alors entraîner une décote du bien.
La valeur d’un local commercial occupé repose en partie sur la qualité de son revenu locatif. Deux biens comparables, affichant le même loyer, peuvent se négocier à des prix différents si l’un est loué à une entreprise solide et l’autre à une activité économiquement fragile.
La fragilité du preneur peut produire trois conséquences distinctes :
- Le défaut de paiement : les retards et impayés perturbent la trésorerie du propriétaire et peuvent entraîner des frais de recouvrement ou de procédure.
- Le départ du locataire : une résiliation autorisée, une cessation d’activité ou une liquidation peut interrompre le revenu et imposer une nouvelle commercialisation.
- La dépréciation du bail : un loyer contractuel supérieur au marché peut devenir difficile à maintenir lors d’une relocation ou d’une renégociation.
La situation économique du locataire peut également affecter l’entretien du bien. Une entreprise en difficulté risque de différer certaines interventions qui lui incombent contractuellement. Ce risque doit toutefois être vérifié par une visite technique : la fragilité financière ne prouve pas à elle seule une dégradation du local.
Avant de formuler une offre, l’investisseur peut construire une grille d’analyse portant sur l’ancienneté de l’entreprise, son activité, ses résultats financiers disponibles, ses perspectives sectorielles et son historique de règlement. Les comptes publiés constituent un premier indicateur, mais leur absence ou leur ancienneté impose davantage de prudence.
Il faut également examiner les garanties : dépôt de garantie, caution personnelle ou garantie à première demande, selon les clauses effectivement signées. Aucune garantie ne remplace une analyse de solvabilité : son montant, sa durée et ses conditions de mobilisation doivent être vérifiés.
Une baisse de qualité du preneur n’impose donc pas automatiquement d’écarter le bien, mais elle doit conduire à réexaminer le prix, le rendement exigé et la capacité à supporter une vacance future.
Comment analyser le loyer et les charges avant d’acheter des murs commerciaux ?
Pour analyser le loyer et les charges d’un local commercial, il faut comparer le loyer contractuel aux valeurs locatives du secteur, vérifier les dépenses réellement supportées par le propriétaire et examiner les mécanismes d’indexation. La rentabilité doit être calculée à partir des revenus nets prévisibles, et non du seul loyer annuel annoncé par le vendeur.
La première vérification concerne le loyer de marché. Un loyer élevé peut améliorer artificiellement le rendement affiché si le commerce occupant les lieux ne pourrait pas retrouver un preneur aux mêmes conditions. L’investisseur doit rapprocher les loyers de biens comparables en tenant compte de l’emplacement précis, de la surface utile, de la façade, de la destination commerciale et de l’état des locaux.
Les annonces immobilières apportent des indications, mais elles présentent des loyers demandés, pas nécessairement les loyers effectivement négociés. Les références de commercialisations récentes obtenues auprès d’agents spécialisés sont donc particulièrement utiles.
La deuxième vérification porte sur la répartition des charges. Dans le cadre français applicable aux baux concernés, l’article R. 145-35 du Code de commerce sur les charges et travaux interdit notamment d’imputer au locataire les grosses réparations visées à l’article 606 du Code civil. Il prévoit également des règles spécifiques pour certaines dépenses liées à la vétusté, à la mise en conformité et aux locaux vacants.
Cette réglementation ne signifie pas que tous les travaux restent à la charge du bailleur. Il faut examiner les clauses du contrat, sa date de conclusion ou de renouvellement et la nature exacte des dépenses. La taxe foncière peut notamment être refacturée au locataire dans les conditions applicables, si le bail le prévoit.
L’investisseur doit distinguer les dépenses récupérables des dépenses non récupérables : taxe foncière, assurances, frais de copropriété, entretien, réparations et provisions pour travaux futurs. Il doit aussi identifier les régularisations de charges en attente.
L’indexation du loyer mérite une lecture séparée. Il faut contrôler l’indice de référence prévu, notamment l’ILC ou l’ILAT selon l’activité concernée, la fréquence de révision et les clauses de plafonnement. Une indexation protectrice pour le propriétaire peut aussi fragiliser l’occupant si elle rend progressivement son loyer difficilement supportable.
Cas pratique hypothétique : deux rendements différents
Deux locaux sont proposés au même prix fictif de 300 000 €. Chacun génère 24 000 € de loyer annuel, soit un rendement brut de 8 % hors frais d’acquisition. Pour le premier, le propriétaire supporte 5 000 € de dépenses annuelles non récupérables ; pour le second, 2 000 €.
À charges constantes, les rendements nets d’exploitation avant financement et fiscalité sont respectivement d’environ 6,33 % et 7,33 %. Cet écart, purement illustratif, montre pourquoi le revenu brut ne suffit pas pour comparer deux investissements.
Un rendement fiable doit intégrer les coûts récurrents, les travaux prévisibles et plusieurs hypothèses de relocation. Il devient alors possible de comparer objectivement un actif déjà loué avec un local disponible.
Murs commerciaux libres ou occupés : lesquels conviennent à un investisseur prudent ?
Pour un investisseur prudent, des murs commerciaux occupés sont généralement plus adaptés lorsqu’ils disposent d’un locataire solvable, d’un bail équilibré et d’un loyer cohérent avec le marché. Un local libre peut toutefois être préférable si sa demande locative est démontrée. Le choix dépend surtout de la tolérance à la vacance, des travaux nécessaires et de l’horizon de détention.
Un local occupé procure un revenu dès l’acquisition, sous réserve du paiement effectif des loyers. Il permet également d’observer l’historique de l’occupation et d’étudier une activité déjà implantée. En contrepartie, l’investisseur reprend une situation contractuelle existante dont il ne maîtrise pas immédiatement tous les paramètres.
Un local libre laisse davantage de latitude pour sélectionner le preneur, négocier un bail adapté et éventuellement repositionner le bien. Cette liberté s’accompagne cependant de dépenses et de délais incertains jusqu’à la première location.
La comparaison porte sur plusieurs critères :
| Critère | Local occupé | Local libre |
|---|---|---|
| Revenus immédiats | Possibles dès l’achat, sous réserve d’encaissement | Aucun avant la prise d’effet d’une location |
| Choix du locataire | Preneur existant à évaluer | Sélection du futur preneur possible |
| Conditions du bail | Engagements contractuels en cours | Conditions à négocier dans le cadre légal |
| Risque principal | Défaut, départ ou loyer excessif | Vacance et coût de commercialisation |
| Travaux | À analyser selon l’état et les obligations contractuelles | Potentiellement nécessaires avant location |
Un rendement affiché particulièrement élevé sur un local occupé doit conduire à rechercher une explication. Le prix peut refléter une fragilité du locataire, des travaux importants, une échéance contractuelle proche ou des difficultés de relocation.
Inversement, une décote sur un local libre n’est avantageuse que si elle compense les frais de remise en état, les honoraires de commercialisation et l’absence de revenus pendant la vacance.
L’investisseur cherchant des revenus relativement prévisibles privilégiera souvent un actif occupé dont la qualité locative est démontrable. Celui qui dispose de réserves financières et connaît bien le marché local peut envisager un bien libre, à condition de disposer d’hypothèses de relocation réalistes.
Quelle que soit l’option retenue, la possibilité de trouver un nouveau locataire constitue un élément central de protection de la valeur patrimoniale.
Quels locaux commerciaux deviennent difficiles à relouer après le départ du locataire ?
Les locaux commerciaux les plus difficiles à relouer sont généralement ceux dont la configuration convient à peu d’activités, dont l’emplacement manque de visibilité ou dont les équipements nécessitent des travaux coûteux. Une surface mal adaptée à la demande locale, des contraintes réglementaires ou une accessibilité insuffisante peuvent également prolonger la vacance après le départ du preneur.
La qualité d’un bien commercial ne se mesure pas uniquement à son usage actuel. Il faut surtout apprécier sa réversibilité, c’est-à-dire sa capacité à accueillir d’autres activités sans transformation majeure.
Un local très spécialisé peut être rentable pour son occupant historique tout en présentant un risque important à la relocation. Un ancien restaurant équipé d’une extraction fixe, de réseaux spécifiques et de zones techniques peut intéresser un autre restaurateur, mais nécessiter des modifications coûteuses pour accueillir une activité de vente classique.
D’autres caractéristiques pénalisent la relocation : une vitrine peu visible, une implantation en retrait du flux commercial, une distribution intérieure peu flexible, une surface trop importante pour la demande locale ou des difficultés d’accès.
Les normes et autorisations constituent un autre point de vigilance. Selon l’activité envisagée, il faut vérifier l’accessibilité, la sécurité, les règles d’urbanisme, la destination contractuelle et les restrictions éventuelles du règlement de copropriété. La possibilité technique d’exercer une activité ne garantit pas son autorisation juridique.
La vacance entraîne par ailleurs plus qu’une perte de loyers. Le propriétaire continue généralement à supporter les dépenses non récupérables, peut devoir financer des travaux et doit examiner les conséquences fiscales de la situation selon le pays et le régime applicable.
Avant l’achat, une méthode simple consiste à recenser plusieurs catégories de commerces compatibles avec la surface, les accès et l’aménagement. Cette liste doit ensuite être confrontée aux activités réellement recherchées dans le quartier.
Checklist de réversibilité avant l’acquisition
- Faire relever les surfaces, accès, vitrines et contraintes techniques : obtenir un plan coté et une fiche descriptive du local.
- Identifier les installations spécialisées et les transformations nécessaires : constituer une liste de travaux avec des devis indicatifs.
- Vérifier les restrictions du bail, de l’urbanisme et de la copropriété : produire un tableau des activités autorisées ou soumises à vérification.
- Interroger des professionnels du marché sur les activités susceptibles de louer le bien : conserver une synthèse écrite des retours.
- Construire un scénario de relocation avec loyer de marché, délai de vacance et frais prévisibles : établir un budget prévisionnel documenté.
Un bien facilement adaptable conserve davantage d’options si le locataire quitte les lieux. Cette capacité de reconversion devient particulièrement importante lorsque le bail approche d’une échéance déterminante.
Quand anticiper la fin d’un bail pour protéger la valeur de vos murs commerciaux ?
La fin d’un bail commercial doit être anticipée dès l’étude d’acquisition, et non seulement à l’approche de son échéance contractuelle. En France, un bail commercial classique dure au minimum neuf ans, mais le locataire peut généralement donner congé à certaines échéances triennales. L’investisseur doit donc identifier les dates de sortie possibles, les conditions de renouvellement et leurs conséquences financières.
Le bail commercial 3-6-9 ne garantit pas neuf années de revenus ininterrompus. L’article L. 145-4 du Code de commerce sur la durée du bail commercial prévoit une durée minimale de neuf ans et reconnaît, en principe, au preneur une faculté de résiliation à chaque échéance triennale, avec un préavis d’au moins six mois. Certaines catégories de baux connaissent toutefois des exceptions légales.
L’audit doit donc examiner la date de prise d’effet, la durée contractuelle, les éventuels avenants, les congés déjà délivrés et les stipulations particulières. Il faut également identifier les demandes de renouvellement et les procédures éventuellement engagées.
Un bail arrivant à échéance peu après l’acquisition peut transférer au nouvel acquéreur plusieurs risques : négociation d’un nouveau loyer, demandes de travaux, départ du locataire ou contentieux relatif au renouvellement.
En France, le refus de renouvellement par le bailleur peut entraîner une indemnité d’éviction, sauf exceptions prévues par la loi. Son principe et son contenu sont notamment encadrés par l’article L. 145-14 du Code de commerce sur l’indemnité d’éviction. Celle-ci dépend du préjudice subi par le locataire et peut notamment tenir compte de la valeur du fonds de commerce et de frais liés au déplacement de l’activité.
Le renouvellement peut également ouvrir une discussion sur la fixation du loyer, parfois portée devant le juge. Le prix d’acquisition doit donc refléter les risques juridiques réellement identifiés, sans supposer qu’une échéance contractuelle permettra automatiquement de récupérer les lieux.
Pour préparer cette période, l’investisseur peut examiner l’état technique du local, contrôler les obligations de restitution, engager un dialogue avec le preneur sur ses intentions et comparer le loyer actuel aux valeurs du secteur. Si un départ devient probable, il peut préparer la commercialisation dans le respect du bail et des droits du locataire.
Une échéance proche ne constitue pas nécessairement un mauvais signal : elle peut permettre une renégociation ou un repositionnement du bien. Mais ces possibilités ne doivent pas être valorisées comme des gains acquis.
Cette anticipation prend tout son sens lorsqu’elle s’appuie sur une connaissance précise de la demande commerciale environnante : sans candidats potentiels, même un bail parfaitement analysé laisse subsister un risque de vacance.
Comment étudier la demande autour d’un local commercial avant d’investir ?
Pour étudier la demande autour d’un local commercial, il faut observer les cellules vacantes, la rotation des enseignes, les loyers réellement pratiqués et les délais de relocation. Cette analyse doit être complétée par l’évolution de la population, des revenus, de l’emploi et des habitudes de consommation. L’objectif est d’identifier plusieurs catégories de locataires susceptibles de rechercher le bien.
Une rue fréquentée n’est pas nécessairement un marché locatif solide. Le passage peut être élevé mais peu adapté aux activités autorisées dans le local. À l’inverse, une zone moins animée peut disposer d’une demande stable pour des commerces de proximité, des services ou des activités professionnelles.
La première étape consiste à observer l’environnement immédiat. Lors de visites réalisées à différents moments, il est utile de relever les vitrines vacantes, les changements d’enseignes, les locaux durablement proposés à la location et les éventuelles transformations de la rue.
Ces constats doivent être rapprochés des informations recueillies auprès d’agences spécialisées : durée de commercialisation des surfaces comparables, négociations de loyers, catégories d’activités recherchées et caractéristiques des locaux qui trouvent difficilement preneur.
La deuxième étape consiste à étudier le bassin de chalandise. Les données sur la population, les revenus, l’emploi et les établissements permettent de mieux comprendre l’environnement économique du local.
Pour un investissement situé en France, la Base du comparateur de territoires de l’Insee fournit des indicateurs à différentes échelles géographiques. Elle contribue à contextualiser un emplacement, sans mesurer directement la demande pour une cellule commerciale particulière.
L’analyse doit aussi intégrer les projets de transport, les transformations urbaines et les pratiques de consommation. Une zone desservie par un nouveau transport peut devenir plus accessible sans que cela garantisse une hausse de sa valeur commerciale. Certains commerces peuvent également être exposés à l’évolution des achats en ligne ou à la modification des habitudes locales.
La profondeur de la demande représente un critère décisif. Un local pouvant accueillir plusieurs activités a potentiellement davantage de candidats qu’une cellule adaptée à un seul métier. Il faut néanmoins vérifier que ces activités sont réellement présentes ou recherchées sur le marché considéré.
Enfin, la demande locative sert de test au prix demandé. Si des locaux comparables restent vacants ou doivent réduire leurs loyers pour attirer des occupants, la valeur calculée à partir du bail existant mérite d’être révisée.
Cette analyse aide également à déterminer si la rareté d’un emplacement justifie un prix élevé ou si une surface moins chère présente, en réalité, davantage de risques patrimoniaux.
Petit emplacement premium ou grande surface secondaire : lequel justifie le prix le plus élevé ?
Un petit local situé sur un emplacement commercial recherché peut justifier un prix au mètre carré supérieur à celui d’une grande surface secondaire, malgré un rendement locatif initial plus faible. La différence dépend de la profondeur de la demande, de la régularité des revenus attendus et de la liquidité à la revente. Aucun format n’est toutefois systématiquement préférable.
Les emplacements primaires bénéficient généralement d’une visibilité et d’une attractivité qui peuvent élargir le nombre de preneurs intéressés. Lorsqu’ils sont rares, ces locaux peuvent se négocier avec des taux de rendement plus faibles : les acquéreurs acceptent alors de payer davantage pour un même revenu locatif anticipé.
Cette prime ne constitue pas une garantie. Un axe historiquement recherché peut perdre de son attractivité sous l’effet de changements de circulation, de nouveaux pôles commerciaux ou d’une évolution des habitudes d’achat.
Une grande surface secondaire peut afficher un rendement brut supérieur et offrir un potentiel de transformation. En contrepartie, elle peut demander davantage de travaux, intéresser moins de candidats et nécessiter une commercialisation plus longue.
Pour comparer les deux profils, plusieurs dimensions doivent être examinées :
| Critère | Petit emplacement premium | Grande surface secondaire |
|---|---|---|
| Prix au mètre carré | Potentiellement plus élevé | Souvent moins élevé, selon le marché |
| Rendement initial | Peut être plus faible | Peut être plus élevé |
| Demande locative | Potentiellement plus diversifiée si l’emplacement reste attractif | Plus dépendante des formats et activités recherchés |
| Travaux et adaptation | À apprécier selon l’état du local | Risque de coûts importants en cas de division ou de transformation |
| Revente | Potentiellement plus liquide | Peut nécessiter un délai supérieur |
Le paradoxe d’un investissement secondaire apparaît lorsque son rendement facial élevé compense insuffisamment la perte de revenus pendant une vacance prolongée. Une relocation à un loyer inférieur, accompagnée de travaux, peut réduire sensiblement la performance sur l’ensemble de la détention.
L’investisseur doit donc raisonner en rendement total anticipé, en intégrant les revenus nets, les dépenses exceptionnelles et la valeur de revente envisagée. Ce calcul doit reposer sur plusieurs scénarios, sans supposer une appréciation certaine du bien.
Pour un horizon de détention long et une faible tolérance aux interruptions de revenus, un petit local bien situé peut présenter un profil intéressant. Pour un investisseur disposant de moyens financiers, de compétences techniques et d’une capacité à gérer la vacance, une grande surface secondaire peut également être pertinente.
La meilleure décision dépend du prix effectivement négocié, de la qualité du local et de la demande observable, non d’une opposition générale entre petite et grande surface.
Cette logique patrimoniale reste utile lorsqu’un acquéreur envisage d’utiliser lui-même le bien, même si les critères liés à son activité professionnelle prennent alors une importance supplémentaire.
À retenir avant de décider
- Un emplacement recherché peut justifier un prix supérieur, mais sa valeur dépend de la persistance de la demande commerciale.
- La modularité du local et sa capacité à accueillir différentes activités réduisent sa dépendance à un occupant particulier.
- L’horizon de détention, les besoins opérationnels et les scénarios de sortie doivent être étudiés ensemble avant l’achat.
Comment choisir un bien d’immobilier d’entreprise adapté à l’évolution future de votre activité ?
Pour choisir un bien d’immobilier d’entreprise adapté à l’évolution future de votre activité, il faut confronter ses caractéristiques aux besoins prévisibles de l’entreprise tout en préservant sa valeur patrimoniale. Les principaux critères sont la capacité d’extension, l’accessibilité, la modularité, les contraintes réglementaires et la possibilité de louer ou revendre le bien si l’activité évolue.
L’achat d’un local destiné à être occupé par sa propre entreprise répond à une logique différente de l’investissement dans des murs déjà loués à un tiers. Dans le premier cas, le bien constitue aussi un outil de travail ; dans le second, il représente principalement un actif produisant des revenus locatifs.
Cette distinction impose de séparer deux analyses : l’adéquation du bâtiment aux besoins opérationnels et la solidité de l’investissement immobilier sur le long terme.
Pour les besoins professionnels, l’acquéreur doit étudier l’évolution possible des effectifs, les surfaces réellement nécessaires, les conditions d’accueil de la clientèle et les besoins logistiques. La progression du télétravail, la réorganisation des équipes ou l’évolution des stocks peuvent modifier les surfaces utilisées au cours de la détention.
Un bâtiment adapté aujourd’hui peut devenir contraignant si l’entreprise grandit, réduit son activité ou change de modèle. Il est donc pertinent de vérifier la possibilité de redistribuer les espaces, de modifier certains équipements ou d’accueillir plusieurs utilisateurs distincts, sous réserve des autorisations requises.
La réversibilité immobilière reste centrale. Un local standardisé, accessible et relativement modulable peut offrir davantage de possibilités de location future qu’un ensemble conçu exclusivement pour un usage très particulier.
L’acquéreur doit également étudier le montage juridique et fiscal de l’occupation. Une entreprise peut acquérir directement ses locaux ou les occuper dans le cadre d’une structure de détention distincte. Les conséquences dépendent notamment du régime fiscal, du financement, des relations contractuelles et de la situation patrimoniale. Elles nécessitent une analyse individualisée avec les professionnels compétents.
Si le bien est acquis initialement occupé par un tiers dans la perspective d’y installer ultérieurement sa propre activité, la présence d’un bail commercial doit être prise en compte dès l’origine. L’achat des murs ne donne pas automatiquement le droit de mettre fin à l’occupation pour récupérer immédiatement les locaux.
Enfin, il faut construire plusieurs scénarios de sortie : maintien de l’activité, extension, déménagement, mise en location du bien ou revente. Pour chacun, l’investisseur peut évaluer les coûts de transformation, la demande potentielle et les contraintes juridiques.
Avant de signer, la démarche la plus utile consiste à faire examiner le bail, les documents techniques et les hypothèses financières par des professionnels compétents, puis à formaliser un scénario d’exploitation et un scénario de sortie. L’investissement doit rester pertinent au-delà des besoins immédiats de son premier occupant.
Quels documents demander au vendeur avant l’achat de murs commerciaux occupés ?
Il est utile de demander le bail et ses avenants, les justificatifs de paiement des loyers, les informations disponibles sur les garanties, les derniers décomptes de charges, les éléments relatifs à la taxe foncière, les documents techniques et les pièces de copropriété lorsqu’elles sont pertinentes. Les travaux réalisés ou programmés, les procédures éventuelles et les informations financières légalement accessibles sur le locataire doivent également être examinés.
Le rendement brut suffit-il pour estimer la valeur de murs commerciaux ?
Non. Le rendement brut rapporte le loyer annuel au coût d’acquisition retenu, sans représenter nécessairement les revenus conservés par le propriétaire. Il faut prendre en compte les dépenses non récupérables, les travaux, les périodes de vacance, les frais d’acquisition et, selon l’objectif de l’analyse, le financement et la fiscalité. Le taux de rendement retenu doit également refléter les risques du bien et de son locataire.
Peut-on augmenter librement le loyer après l’achat d’un local occupé ?
En France, l’acquisition de murs commerciaux occupés ne permet pas, à elle seule, d’imposer librement un nouveau loyer. Les conditions contractuelles et les règles applicables à la révision et au renouvellement doivent être respectées. La situation dépend notamment du bail, de son échéance, de l’indexation prévue et des mécanismes légaux de fixation du loyer.
Comment évaluer le risque de vacance sans disposer de statistiques précises ?
L’investisseur peut recouper les observations de terrain, la durée d’affichage des locaux à louer, les informations d’agents spécialisés et les caractéristiques des biens comparables. Il est préférable de construire plusieurs hypothèses de délai et de loyer de relocation plutôt que de retenir une estimation unique non documentée. Cette démarche ne supprime pas l’incertitude, mais permet de l’intégrer dans la décision d’achat.
Faut-il obligatoirement acheter des murs commerciaux avec un locataire en place ?
Non. Un local occupé peut convenir à un investisseur recherchant des revenus immédiats, tandis qu’un local libre permet de sélectionner un nouveau preneur ou d’envisager un repositionnement. La prudence consiste à comparer le prix, les dépenses, la demande locative, la qualité du bail existant et la capacité financière à supporter une vacance, plutôt qu’à privilégier systématiquement l’une des deux situations.